
Un progetto Horizon Europe si vince con una proposta e si chiude con una rendicontazione. I due documenti vengono letti da persone diverse sulla base di regole diverse, e il secondo insieme di regole la maggior parte dei consorzi lo incontra per la prima volta quando si chiude il primo periodo di rendiconto.
Questa pagina spiega come funzionano rendicontazione e pagamenti nel Model Grant Agreement di Horizon Europe: cosa va presentato e quando, cosa fa scattare ciascun pagamento, e quali parti del fascicolo un auditor può venire a chiedere anni dopo la fine del progetto. Come lavoriamo su questo a fianco di un consorzio è descritto nella pagina EU Grant Financial Management. Se siete ancora a monte della firma, come viene valutata una proposta copre la fase precedente.
Due flussi di rendicontazione che corrono in parallelo
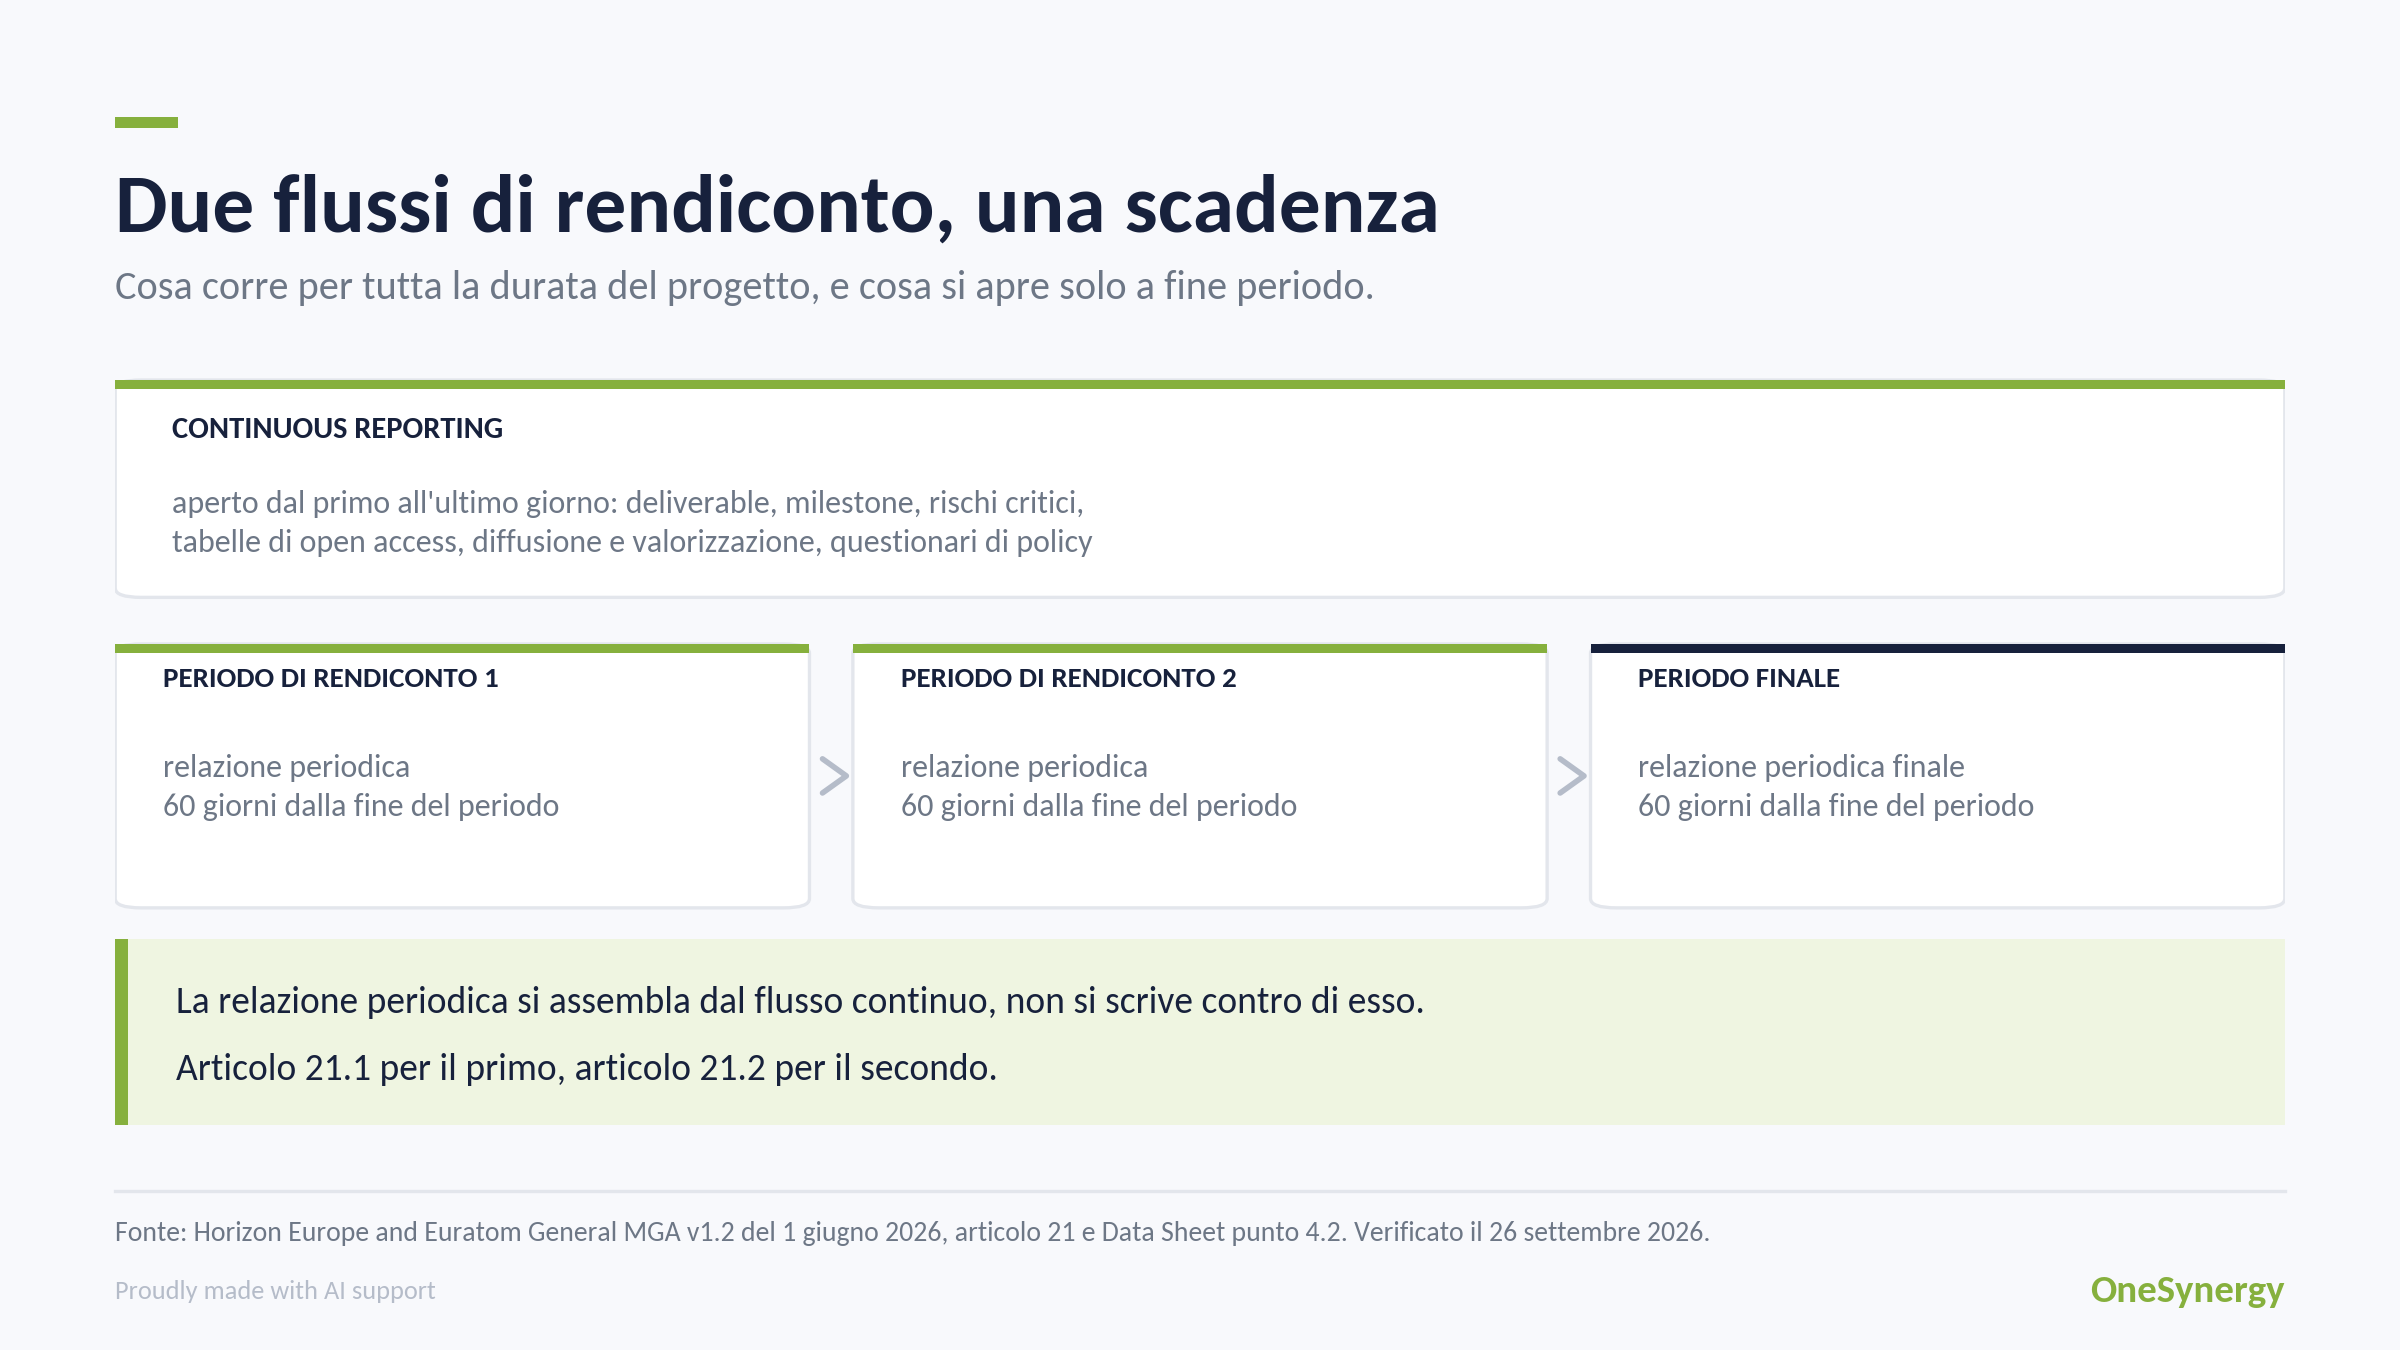
Il continuous reporting si apre quando il progetto parte e resta aperto fino alla fine. Contiene i deliverable, l’avanzamento sui milestone, il presidio dei rischi critici, le tabelle di open access per pubblicazioni e dataset, le attività di diffusione e valorizzazione, le risposte ai questionari di policy e la scheda di sintesi che viene pubblicata su CORDIS. Il periodic reporting è un modulo separato, che si apre alla fine di ciascun periodo di rendiconto e si chiude con l’invio della relazione periodica.
L’articolo 21.1 del Model Grant Agreement regola il primo flusso, l’articolo 21.2 il secondo. La distinzione conta nella pratica più di quanto sembri sulla carta: la relazione periodica si costruisce con quello che sta già nel continuous reporting, quindi un consorzio che tratta il continuous reporting come un adempimento di fine periodo arriva alla scadenza con la materia prima sbagliata.
Cosa contiene una relazione periodica, e i sessanta giorni
La parte tecnica si compone di due metà. La parte A è l’informazione strutturata già inserita attraverso il continuous reporting. La parte B è un PDF narrativo che spiega il lavoro svolto, dà conto dell’avanzamento e giustifica ogni scostamento dall’Annex 1, la descrizione dell’azione.
La parte finanziaria contiene il financial statement individuale di ciascun beneficiario e quello consolidato, la relazione sull’uso delle risorse con le spiegazioni dei costi, le informazioni su subappalti e contributi in natura di terzi, e i certificati sui financial statement dove viene raggiunta una soglia. I financial statement si redigono in euro e la rendicontazione avviene nella lingua dell’Agreement, in generale l’inglese.
La scadenza è sessanta giorni dalla fine del periodo di rendiconto. Alcune modifiche all’Annex 1 possono essere approvate ex post nella relazione periodica invece di passare da un emendamento, che è una procedura separata e più lenta. L’inadempimento ha conseguenze graduate: il termine di pagamento viene sospeso, diventano disponibili le misure del Capitolo 5 dell’Agreement e, se l’inadempiente è il coordinatore, si può arrivare alla risoluzione del grant o della sua partecipazione.
Il calendario dei pagamenti è contrattuale, non indicativo
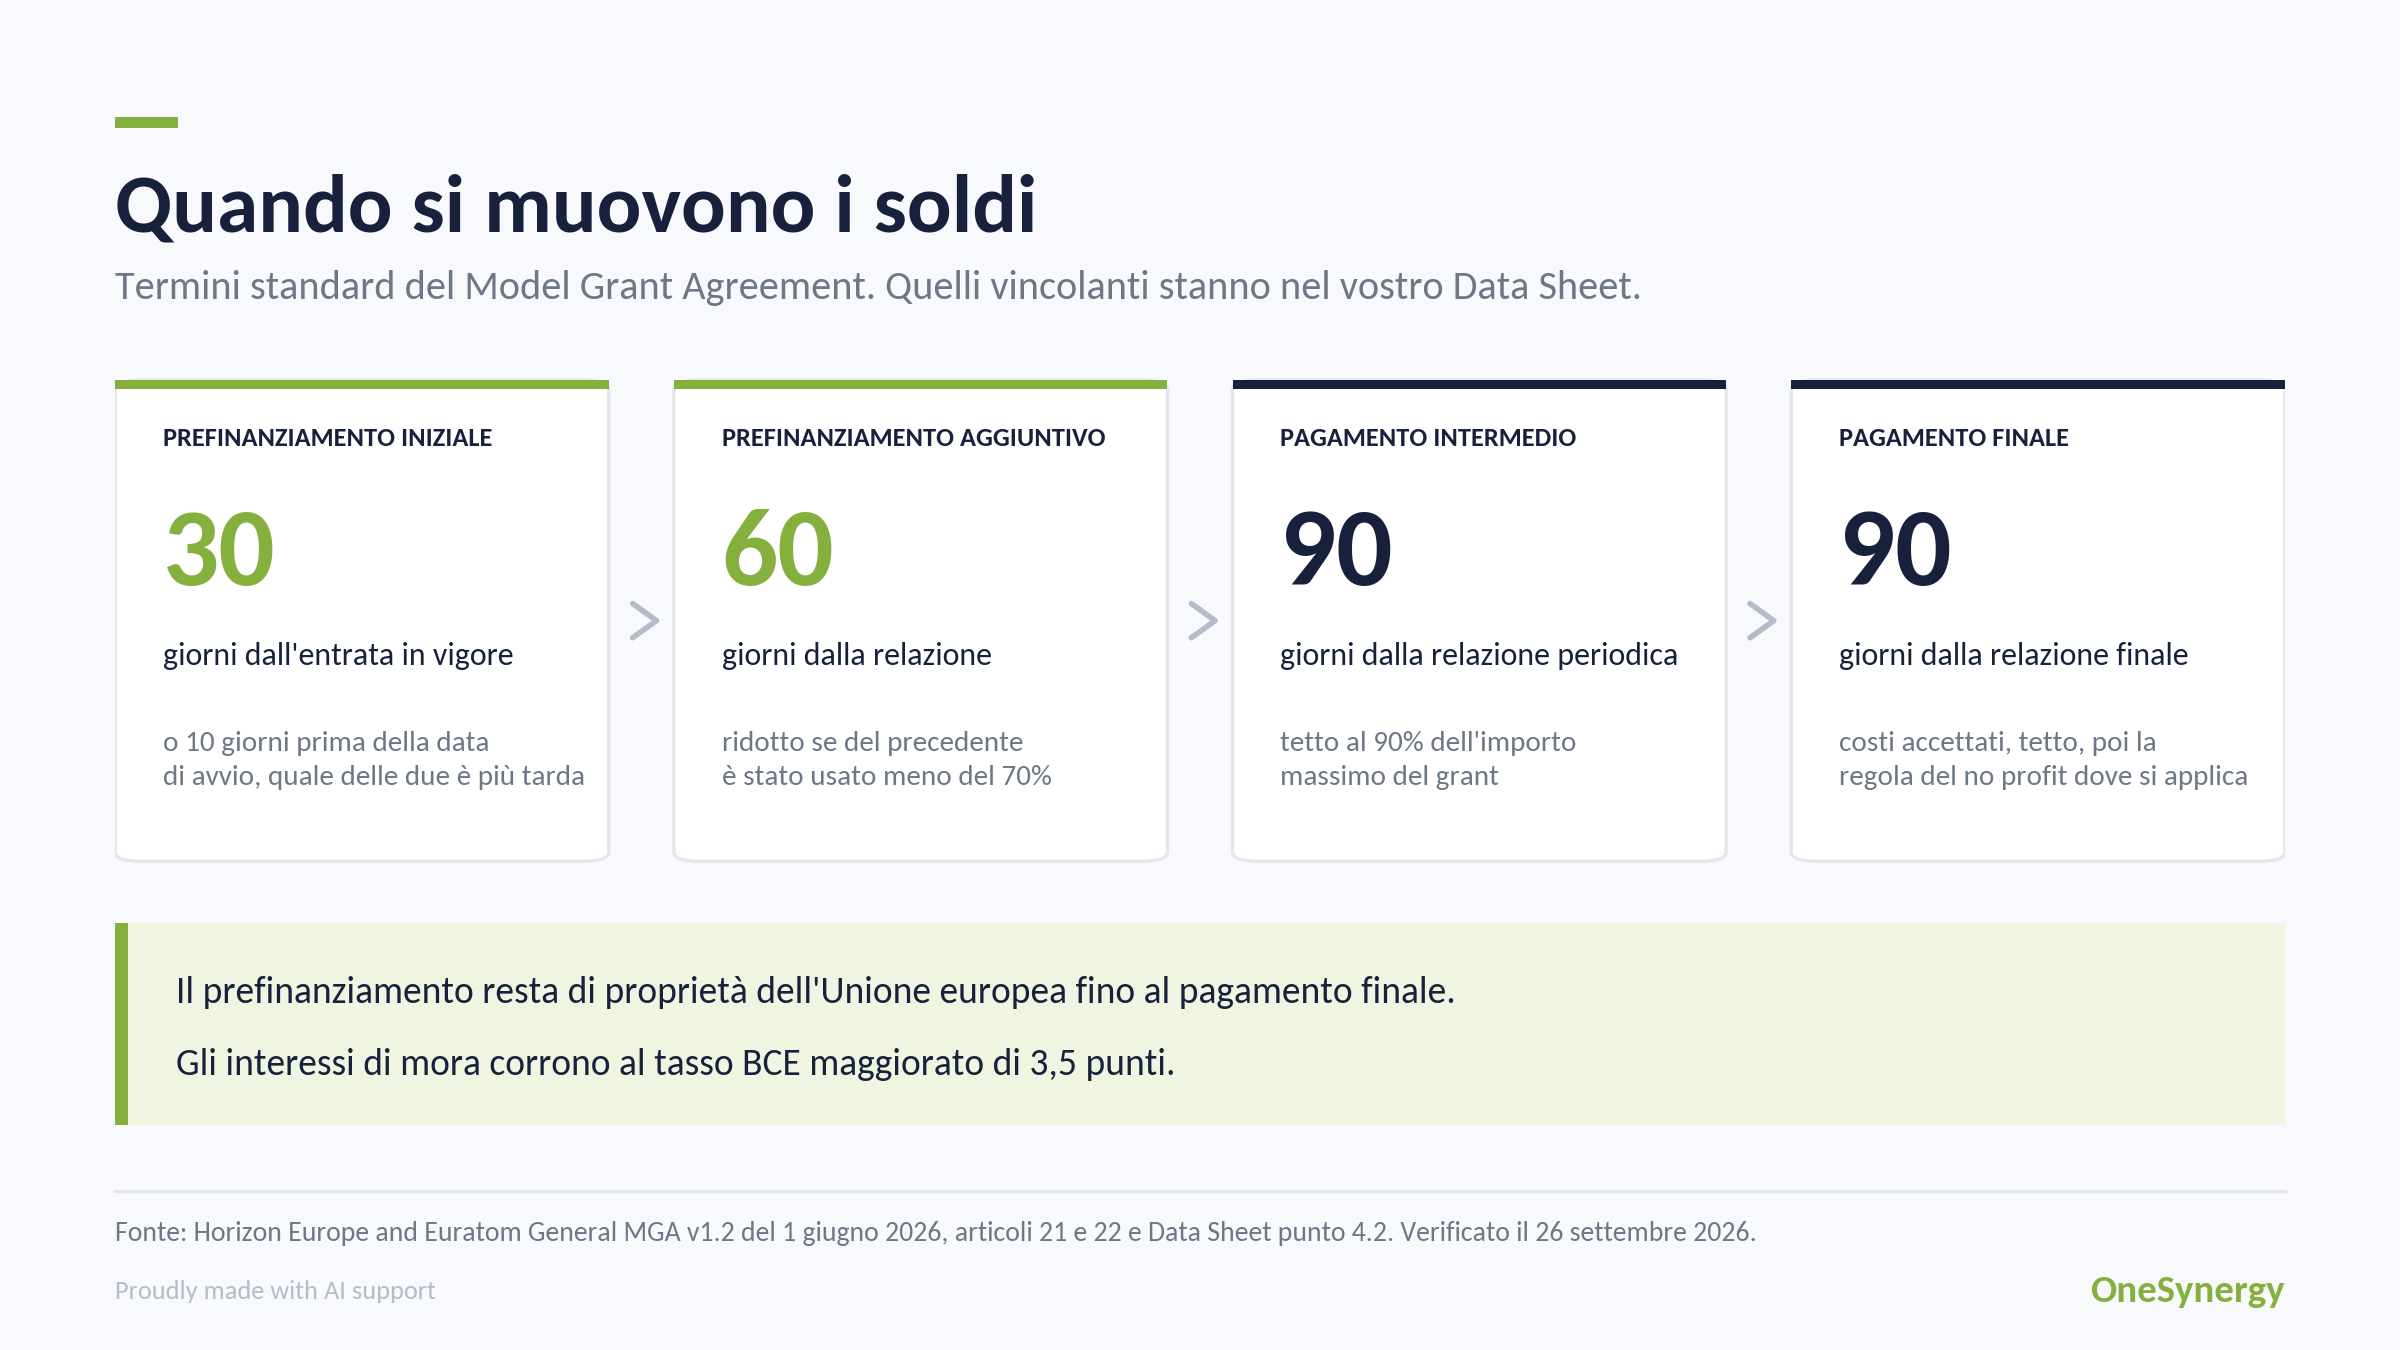
Il prefinanziamento iniziale si paga trenta giorni dall’entrata in vigore dell’Agreement o dieci giorni prima della data di avvio, quale delle due sia la più tarda. Dove il grant prevede un prefinanziamento aggiuntivo, questo segue a sessanta giorni dal ricevimento della relativa relazione. Un pagamento intermedio, dove previsto, segue a novanta giorni dal ricevimento della relazione periodica, e il pagamento finale a novanta giorni dal ricevimento dell’ultima.
Questi sono i termini standard. Le cifre che vincolano un progetto specifico stanno nel suo Data Sheet, al punto 4.2, insieme ai periodi di rendiconto. I pagamenti si effettuano in euro sul conto indicato dal coordinatore, che deve distribuirli senza ritardi ingiustificati, e gli interessi di mora corrono al tasso della Banca centrale europea maggiorato di 3,5 punti.
La regola del settanta per cento, e perché il prefinanziamento non è ancora vostro
Il prefinanziamento aggiuntivo non arriva automaticamente per intero. Il consorzio rendiconta l’uso del prefinanziamento precedente, e se quella dichiarazione mostra un utilizzo inferiore al settanta per cento, l’importo successivo viene ridotto della differenza tra la soglia del settanta per cento e quanto effettivamente utilizzato. Un consorzio che spende lentamente nel primo periodo finanzia il secondo con la propria cassa.
Il prefinanziamento è un anticipo di liquidità e resta di proprietà dell’Unione europea fino al pagamento finale. È un’affermazione giuridica con un margine pratico: il denaro ricevuto non è ricavo maturato, e un partner che esce dal consorzio non trattiene semplicemente quello che ha avuto.
Due tetti e una verifica sul no profit
I pagamenti intermedi hanno un tetto. La regola generale in Horizon Europe è un interim payment ceiling pari al novanta per cento dell’importo massimo del grant, quindi almeno un decimo del contributo si libera solo dopo l’accettazione della relazione finale. Il pagamento finale si calcola poi in tre passaggi: si stabilisce il contributo UE totale accettato, lo si limita all’importo massimo del grant e lo si riduce dove al grant si applica la regola del no profit.
Se la partecipazione di un beneficiario si chiude prima della fine del progetto, l’importo a lui dovuto si calcola in quel momento. Un saldo positivo si aggiunge al pagamento intermedio o finale successivo al consorzio, un saldo negativo viene recuperato.
Il certificato sui financial statement è una questione per singolo partner
Il certificato sui financial statement, il CFS dell’articolo 24.2, è richiesto al pagamento finale quando si raggiunge una soglia, e la soglia si misura a livello di beneficiario, non sul consorzio. La soglia ordinaria è un contributo UE richiesto a copertura dei costi pari o superiore a 430.000 euro. Per un beneficiario che possiede un systems and process audit ai sensi dell’articolo 24.4 la soglia sale a 725.000 euro. In alcuni tipi di azione, tra cui i grant delle KIC dell’EIT, il certificato può essere richiesto anche ai pagamenti intermedi.
Se un dato partner ne avrà bisogno si sa già mentre si costruisce il budget, e il costo del certificato è a sua volta un costo ammissibile. Scoprire l’obbligo alla fine del progetto, quando il revisore va incaricato di corsa, è un problema che ci si crea da soli.
Costi del personale, i 215 giorni e i rilievi che ne derivano
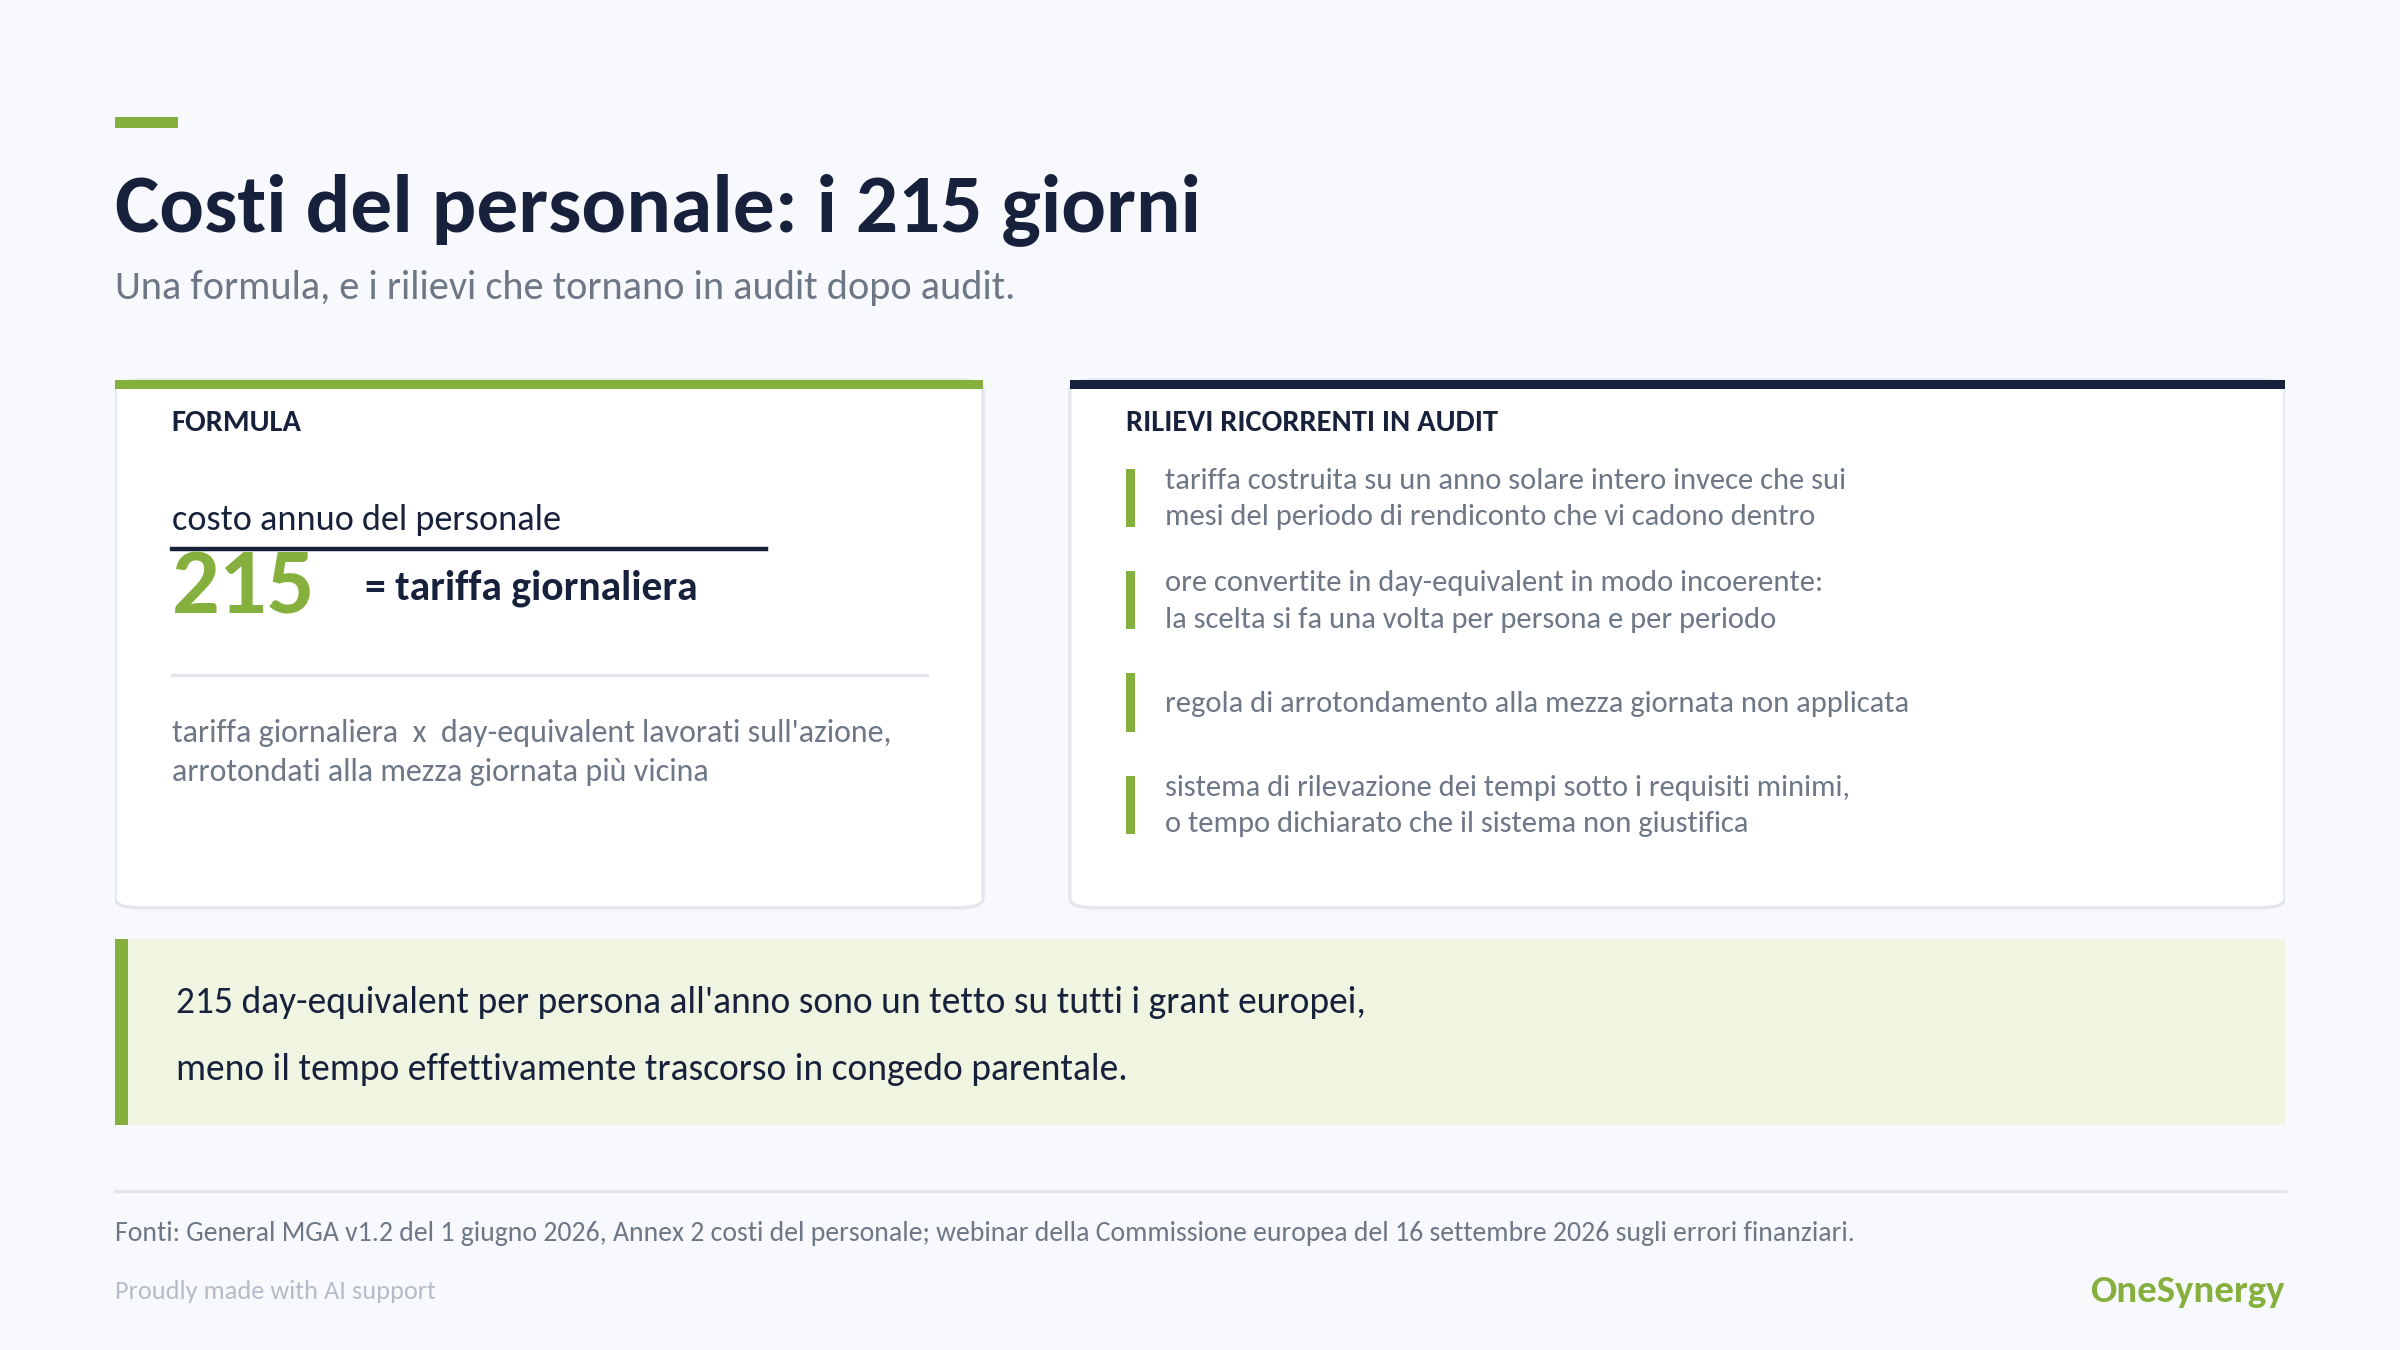
I costi del personale si dichiarano come tariffa giornaliera moltiplicata per il numero di day equivalent lavorati sull’azione, arrotondati per eccesso o per difetto alla mezza giornata più vicina. La tariffa giornaliera è il costo annuo del personale per quella persona diviso 215. Il tempo effettivamente trascorso in congedo parentale può essere dedotto da quei 215 giorni, e su tutti i grant europei una persona non può dichiarare più di 215 day equivalent in un anno, meno l’eventuale congedo parentale.
La Commissione ha esposto i rilievi ricorrenti su questa categoria nel webinar del 16 settembre 2026. La tariffa giornaliera calcolata su un anno solare intero invece che sui mesi del periodo di rendiconto che cadono al suo interno. La conversione delle ore in day equivalent fatta in modo incoerente, quando la scelta tra otto ore al giorno, le ore medie da contratto e le standard productive hours va fatta una volta per persona e per periodo di rendiconto. La regola di arrotondamento non seguita. Il sistema di rilevazione dei tempi che non soddisfa i requisiti minimi, oppure il tempo dichiarato che non coincide con quello che il sistema mostra.
Quando il sistema di rilevazione è solo in parte affidabile, gli auditor non si fermano lì. Cercano evidenze aggiuntive o alternative: email che citano attività specifiche di progetto, calendari e ordini del giorno delle riunioni, deliverable, i codici interni di progetto, interviste a responsabili e personale. Il webinar ha presentato due casi. Dove il sistema di rilevazione è stato giudicato non affidabile, gli auditor hanno usato evidenze alternative e hanno accettato solo una parte del tempo dichiarato. Dove il sistema aveva carenze ma restava utilizzabile, hanno cercato evidenze aggiuntive e il tempo dichiarato è stato accettato. In entrambi i casi l’evidenza doveva identificare la persona, collegare il lavoro al progetto e consentire di quantificare il tempo.
Il fascicolo sopravvive al progetto
L’Agreement fissa termini standard che decorrono tutti dal pagamento finale. Documenti e giustificativi si conservano per cinque anni, tre per i grant non superiori a 60.000 euro. Review e audit possono partire fino a due anni dopo. I rilievi di un altro grant possono essere estesi a questo fino a due anni dopo. La riservatezza corre per cinque anni, e le valutazioni di impatto possono svolgersi fino a cinque anni dopo, tre per i grant non superiori a 60.000 euro.
Il meccanismo di estensione dell’articolo 25.5.2 è quello che viene sottovalutato. Un errore sistemico o ricorrente trovato in un grant può essere esteso ad altri grant assegnati allo stesso beneficiario in condizioni analoghe, con un tasso di correzione applicato per estrapolazione. Una prassi sbagliata, ripetuta su un portafoglio, non è quindi un rilievo: è un tasso di correzione applicato al portafoglio.
Cosa cambia quando si pianifica
- I periodi di rendiconto sono negoziabili mentre si prepara il grant. Avvio e durata si possono discutere con il project officer, ed è il momento per evitare che una scadenza a sessanta giorni cada in mezzo alle ferie.
- Il modello di costo e il sistema di rilevazione dei tempi appartengono al primo mese di progetto. Sono tra gli elementi più verificati in audit e nessuno dei due si ricostruisce in modo convincente dopo.
- La soglia del CFS è una voce di budget, partner per partner, decisa prima della presentazione e non scoperta alla fine.
- Il continuous reporting è un’attività continua. La relazione periodica si assembla da lì, non si scrive contro di essa.
- La tracciabilità deve sopravvivere al turnover del personale, perché il fascicolo resta aperto per anni dopo l’ultimo pagamento.
Fonti
- Horizon Europe and Euratom General Model Grant Agreement, versione 1.2 del 1 giugno 2026: articoli 6, 20, 21, 22, 24, 25 e 26, e Data Sheet ai punti 4.2, 4.3, 4.4 e 6.
- Commissione europea, Horizon Implementation Day: Grant Management in Horizon Europe, 3 aprile 2025: le sessioni su emendamenti, su rendicontazione e pagamenti, e su prevenzione, individuazione e correzione delle frodi.
- Commissione europea, webinar del 16 settembre 2026 su come evitare gli errori finanziari più comuni, con i rilievi ricorrenti su costi del personale e rilevazione dei tempi.
- Horizon Europe Work Programme 2026-2027, 15. General Annexes, per il quadro di budget e ammissibilità dei costi.
Regole e cifre di questa pagina sono state verificate sui documenti primari il 26 settembre 2026. Il Model Grant Agreement viene revisionato periodicamente e le cifre del singolo progetto stanno sempre nel Data Sheet di quel grant.
This note is also available in English.
Talk to the network
If you are choosing between two calls, or you have just read an evaluation summary report and cannot tell what to change, thirty minutes is usually enough to say whether the problem is the text or the position.
If you prefer email, write to info@onesynergy.eu.